企業分析ノート/2026年9月21日時点の公開資料に基づく
東証スタンダード・情報通信業/12月決算
駐車場を予約できるアプリ「アキッパ」の会社が、2026年9月18日に上場しました。私は、この会社を単なる駐車場関連銘柄ではなく、空いている場所と、そこに停めたい人を結ぶ市場として見ています。
この記事では、売上が伸びた理由、利益が残る仕組み、成長の条件、そして株価を考える際の注意点を順に整理します。短期の株価予想や売買推奨ではありません。
最初に3つ
① 2025年の売上は38.28億円。過去5期で2.6倍になりました。
② 2026年の会社予想は売上43.0億円、営業利益3.40億円。利益の伸びを支える「台あたり売上」と費用の動きを追います。
③ 上場前には市場株価がありません。過去5年のPERやPBRを並べることはできません。
01|何をしている会社ですか
個人宅の空き区画、月極駐車場の空き、イベント会場周辺などを掲載し、ドライバーがアプリで事前予約・決済します。駐車場の所有者は原則として初期費用や月額固定費なしで貸し出せます。会社は自ら土地を大量に保有するのではなく、貸し手と使い手の取引を仲介します。
売上の読み方には注意が必要です。 会社は利用者が支払う駐車料金とサービス料、有料会員の会費などを売上高に計上し、駐車場オーナーへの支払いを売上原価に計上します。したがって、売上高の全額が会社の手数料収入というわけではありません。プラットフォームの収益力を見るときは、売上高と一緒に売上総利益(粗利益)を確認したいところです。
アキッパ事業の単一セグメントなので、事業別の売上・営業利益の公表表はありません。駐車場料金・サービス料・会費ごとの5期分の構成比も、この資料からは算出できません。また、予約型のサービスであり、会社は「受注実績」は事業の性質になじまないとして開示していません。出典:有価証券届出書・事業の内容/販売実績
02|5期の数字をどう読みますか
以下は12月期の単体決算です。単位は億円、端数は四捨五入しました。利益の「▲」は赤字です。2021・2022年は先行投資期で、2023年に黒字へ転じています。
- 2021年: 売上14.80/経常▲3.11/純損益▲3.14
- 2022年: 売上20.82(前年比+40.6%)/経常▲0.74/純損益▲0.77
- 2023年: 売上26.19(+25.8%)/経常0.50/純利益0.86
- 2024年: 売上31.91(+21.9%)/経常0.31/純利益0.41
- 2025年: 売上38.28(+20.0%)/経常2.04/純利益2.23
2021〜2025年の売上の年平均成長率は約26.8%です。ただし成長率は40.6%から20.0%へ落ち着いています。増収が続いていることと、同じ率で伸び続けることは別です。出典:有価証券届出書・主要な経営指標等の推移
利益が急に伸びた理由
2025年の粗利益は19.28億円(前年比+21.1%)、粗利益率は50.4%。販管費は17.27億円(+10.6%)、売上高販管費率は45.1%。その結果、営業利益は2024年の0.30億円から2.01億円へ増え、営業利益率は約1.0%から5.3%になりました。増えた粗利益に対して販管費の増え方が小さく、利益が残った格好です。
2025年の純利益2.23億円が税引前利益2.04億円を上回る点も見逃せません。法人税等調整額がマイナスとなり、税効果が利益を押し上げています。この純利益をそのまま恒常的な収益力と見なすのは慎重にしたいです。単純に2025年の税引前利益に仮に30%の税率を当てると、純利益は約1.43億円です。これは会社予想ではなく比較のための概算です。出典:有価証券届出書・損益計算書/税効果会計
2026年1〜6月は売上19.16億円、粗利益10.00億円、営業利益1.19億円でした。通期を単純に2倍して予想することはしません。夏から秋に利用が増える季節性があり、会社も天候とイベントの開催状況を通期予想の不確実性として挙げています。出典:上場に伴う決算情報等・中間決算
2026年の会社予想は、何を前提にしていますか
上場日に公表された2026年12月期の会社予想は、売上43.00億円(前年比+12.3%)、粗利益21.92億円(+13.7%)、販管費18.52億円(+7.3%)、営業利益3.40億円(+69.1%)、純利益3.02億円(+35.5%)です。営業利益率は2025年の5.3%から7.9%へ改善する計画で、配当予想は0円です。売上の伸びが前年の20.0%から鈍化する一方、粗利益増約2.64億円に対し販管費増約1.25億円に抑えることが利益拡大の中心です。百万円単位の開示値を億円に直しました。
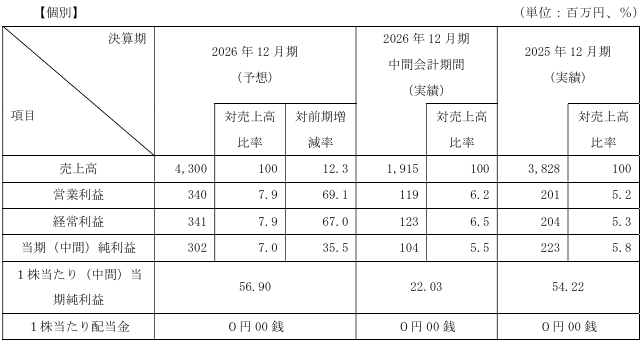
IR原表の抜粋。スマホでは画像をタップして拡大できます。出典:akippa「上場に伴う当社決算情報等のお知らせ」1ページ、2026年9月18日(JPX掲載PDF)。予想EPS56.90円は公募新株37.8万株を含まない算定です。
会社は通常の掲載駐車場について、1台あたり月間売上を5,059円から5,178円へ、営業・パートナー経由の駐車場車室数を8.8%増、そのうち東京都を19.6%増と見込みます。大型イベント駐車場売上は22.7%増を計画。サービス料は駐車料金の15%です。ここから私が見たいのは、全国の台数増そのものより高需要エリアでの供給増と1台あたり売上が両立するかです。M&Aの寄与はこの業績予想に含まれません。
上期の営業利益は会社の当初計画比で77.88%上振れしていました。それでも会社は、8〜9月の繁忙期が天候やイベントに左右されるとして、上場日時点で通期予想を引き上げていません。上振れを機械的に通期へ足すのは避け、次の開示で繁忙期の実績を確認します。出典:同資料「業績予想の前提条件」3〜5ページ
03|貸借対照表と現金の動き
2025年末の総資産は10.50億円、純資産は5.25億円、自己資本比率は49.9%。現預金6.80億円に対し、長期借入金と1年以内返済分の合計は0.70億円でした。2025年の営業キャッシュフローは+2.38億円、投資キャッシュフローは▲0.26億円です。会計上の利益に加えて現金が生まれている点は評価できます。
ただし、2025年末の繰越利益剰余金は▲14.75億円で、過去の投資・赤字の蓄積があります。自己資本が比較的小さいため、開示された2025年のROE54.1%を成熟企業の高ROEと同じ感覚で評価しません。上場に伴う増資も、以後のB/Sや1株指標に反映して読み直す必要があります。出典:有価証券届出書・貸借対照表/キャッシュフロー
04|事業が伸びる条件は何ですか
数字の起点は掲載駐車場数×利用密度×利用単価です。利用できる場所が増えると予約しやすくなり、利用者が増えると貸し手にとって掲載する理由が生まれます。この循環が地域ごとに成り立つかが、プラットフォームの強さです。
- 予約数: 2022年205.1万件 → 2025年350.8万件
- 年間の実利用者(利用UU): 55.2万人 → 99.3万人
- 12月の掲載駐車場数: 3.56万台 → 5.50万台
- 2026年6月の掲載数: 5.89万台。ただし月次と年末を比べて伸び率を断定しません。
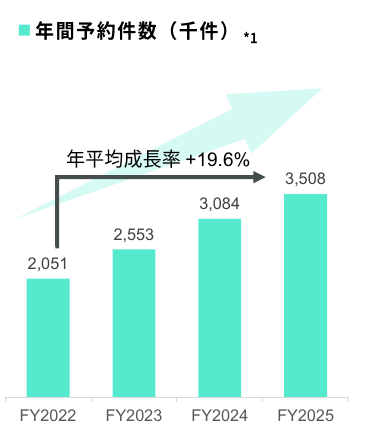
年間予約件数。予約が完了した件数で、後にキャンセルされた予約も含みます。出典:akippa「会社説明及び今後の戦略概要」13ページ、2026年9月18日(適時開示資料PDF)。
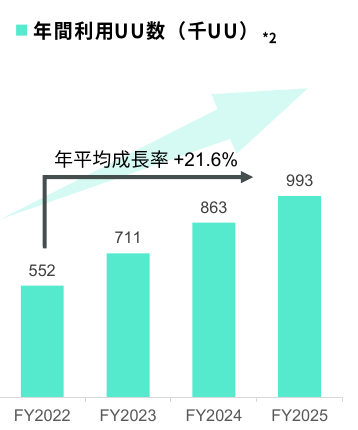
年間利用UU数。対象期間内に駐車場を利用し支払いを行った人数で、重複を除いた値です。出典:同資料13ページ。
「累計会員500万人超」は認知・獲得の蓄積を示しますが、過去に登録して現在は使っていない人も含みます。投資家としては、実利用者の伸び、1人当たりの利用、よく使われる場所の供給、粗利益の組み合わせを見たいです。予約数にはキャンセルされた予約も含まれるという会社の定義にも注意します。出典:有価証券届出書・経営指標
05|強みと、まだ気になること
強みは、設備の新設に依存せず遊休スペースを供給に変えられること、イベント主催者やスポーツクラブとの連携、貸し手向けアプリと営業・提携先を併用できることです。大規模イベント周辺や東京の高単価エリアを開拓できれば、掲載台数だけでなく1台当たりの売上を伸ばせる可能性があります。
一方、台数が増えても使いたい場所と時間に空きがなければ価値は上がりません。 会社自身、需要の高いエリア・時間帯の供給不足を課題としています。また、オーナー自身が登録する機能経由の新規掲載数は、2025年時点で会社の想定をやや下回りました。イベント需要の変動、集客費、競争、事故・トラブル対応も継続して点検します。出典:有価証券届出書・課題とリスク
06|業界と競合をどう比較しますか
会社が示す全国の潜在駐車場7,264万台以上は、月極・時間貸し・住宅や店舗の遊休スペースを合わせた供給の推計値です。実際に予約サービスで収益化できる台数でも、業界の売上高でもありません。また上場時資料の「国内駐車場市場約1兆1,458億円」は1世帯あたりの駐車場借料に全国世帯数を掛けた推計で、アキッパが直接取り込める市場規模や市場の年成長率を表しません。より大切なのは、供給が都市・イベント会場の需要に重なる割合と稼働率です。出典:有価証券届出書・経営環境/上場に伴う決算情報等・市場規模の注記
比較対象には、時間貸し駐車場の運営・モビリティ事業を持つパーク24(4666)や、駐車場の運営・活用を手がける日本駐車場開発(2353)などが考えられます。ただし、設備・賃借・車両などの保有、事業構成、収益認識、決算期が異なります。各社のPER・PBR・ROE・配当利回りを一列に並べるだけでは、予約プラットフォームの価値は比較できません。競合の5期指標を同条件で検証できた段階で別稿にします。
07|経営の次の一手
会社は既存の予約事業を拡大し、月極・EV充電など周辺領域やM&Aへ広げ、さらに即時利用できる「ドロップイン」やAIを活用した需給最適化を構想しています。予約時だけの利用から、駐車場利用全体へ広がるなら、事業の位置づけが変わり得ます。
ただし、構想と実績は分けて見ます。 予約を必要としない利用やスマートロックを伴う展開は、従来の仲介事業より設備・運営負担が増える可能性もあります。M&Aも売上を増やすだけでなく、取得価格、統合費用、粗利益への寄与を確認したいです。上場前届出書での公募手取概算額約1.69億円は、主に2026〜2028年の開発人材・外部専門人材の費用に充てる計画でした。これは公募価格確定前の見込額です。株主還元は過去5期に配当実績がなく、還元額を前提に評価しません。出典:有価証券届出書・経営戦略/資金使途/配当
08|株価をどう考えますか
上場時の公募価格は570円。公募後の発行済株式数は、上場前588万4,140株に新規発行37万8,000株を足した626万2,140株として試算できます。新株予約権の行使による将来の希薄化は含みません。公募価格での時価総額は約35.7億円です。出典:JPXの新規上場一覧/有価証券届出書・株式数
2025年純利益をこの株数で割るとEPSは約35.7円、公募価格での単純なPERは約16倍です。しかし、先述の税効果を考慮した仮の純利益約1.43億円では、EPSは約22.8円、同じ570円でもPERは約25倍になります。計算に使う利益次第で印象が変わります。2025年末の純資産だけで計算したPBRも、公募増資前のB/Sを使うと過大になります。上場後の確定したB/Sで更新するのが適切です。
「適正株価」を一点で断定するより、逆算して考えます。 2026年会社予想の純利益3.02億円を公募後株数で割ると、参考EPSは約48.2円。会社公表の予想EPS56.90円は公募新株37.8万株を含まない期中平均株数での算定なので、この参考EPSと同じ条件ではありません。公募価格570円なら、参考EPSで計算した予想PERは約11.8倍です。
ただし、2026年予想には繰越欠損金による税負担の軽減が残ります。上場によりその控除は所得の50%までに制限されると会社は説明しています。利益の持続性を見るため、経常利益予想3.41億円に仮に税率30%を当てると約2.39億円、参考EPSは約38.1円、公募価格でのPERは約15.0倍です。税率30%は筆者の比較用仮定で、実効税率の予想ではありません。出典:上場に伴う決算情報等・税効果/EPS注記
例えば株価1,000円なら時価総額は約62.6億円。会社予想の純利益でPER約20.7倍、上の税率仮定では約26.2倍です。PER20倍で説明するには年間純利益が約3.13億円、25倍なら約2.50億円必要です。これらは特定時点の市場株価や目標株価ではなく、価格を仮置きした感応度の計算です。自身の5年のPER・PBR・配当利回りの履歴は、上場したばかりなので存在しません。
09|株主構成で気になること
上場前の届出書では、SOMPOホールディングス29.12%、創業者の金谷元気氏16.91%、DeNA14.47%が大きな保有者でした。ただし、これは公募・売出し前、潜在株式等を含む届出書上の比率で、上場後の持株比率ではありません。SOMPOやDeNAなどからの売出しが行われているため、上場後の大株主の状況は次の正式開示で更新します。創業者と事業会社の関係が、営業提携や経営方針にどう結びつくかも見たいです。出典:有価証券届出書・株主の状況/売出要項
次の決算とIRで確認したい5つの質問
- 掲載台数の増加分は、どの地域・利用シーンで、どれだけ予約と粗利益につながりましたか。
- 新規とリピーター、それぞれの実利用者数と1人当たり利用回数はどう動いていますか。
- オーナーモード経由の新規掲載と掲載継続率は、営業経由と比べてどうですか。
- 高単価エリアの拡大で、オーナーへの支払率と会社の粗利益率はどう変化しますか。
- ドロップイン・M&Aに投じる資金、回収期間、既存事業との利益率の違いは何ですか。
私の現時点の見方
私が面白いと思うのは、駐車場を建てるのではなく、すでにある駐車スペースの使われ方を変える点です。2025年は利用の増加が粗利益と営業利益につながりました。ただ、上場直後の株価には将来の期待も乗ります。次の開示では、登録者や掲載台数の大きさより、利用密度と粗利益、そして税効果を除いた利益の持続性を追います。
皆さんなら、IRに何を聞きたいですか。特に「台数は増えたのに利益が残らない」としたら、どの数字を先に確認しますか。
資料・計算について:主な一次資料は2026年8月18日提出の有価証券届出書(EDINET、150ページ)、上場に伴う当社決算情報等のお知らせ(JPX、14ページ)、会社説明及び今後の戦略概要(akippa公表の適時開示PDF)、akippaのIRページです。掲載画像は原資料の該当部分を切り出したもので、表やグラフの数値は改変していません。2025年以前は単体決算。売上成長率・利益率・時価総額・仮定の税率とPERは資料値から筆者が計算しました。2026年9月21日時点で確認した内容で、将来の業績や株価を保証しません。投資判断はご自身でお願いします。